Mobile AppFintech & ZahlungenOriginal von Block
Das Geheimnis der US-Zahlungs-App Cash App: Geld zu senden wird so einfach wie ein Nutzername. Statt Kontonummer genügt ein kurzes Kürzel, um Geld zu senden oder anzufordern; das Guthaben lässt sich mit einer kostenlosen Debitkarte ausgeben, das Gehalt direkt auf die App überweisen. Mit der Zeit kamen Funktionen wie Aktien- und Kryptohandel hinzu, und die App wurde für Nutzer mit Abstand zum klassischen Banking zum Zentrum des Finanzalltags.
Wer etwas Vergleichbares bauen will, muss zuerst die Lizenzstruktur klären: Für Überweisungen und Guthaben braucht es in der EU eine Erlaubnis als Zahlungs- bzw. E-Geld-Institut, für Anlageprodukte die Partnerschaft mit einem lizenzierten Wertpapierdienstleister. Technisch entstehen Reservierung von Nutzernamen, sozialer Überweisungsfluss, Prepaid-Karte, IBAN für Gehaltseingang, Transaktionsüberwachung, ein gemeinsames Hauptbuch über alle Produktmodule und eine starke Betrugsabwehr zum Schutz der Nutzer.
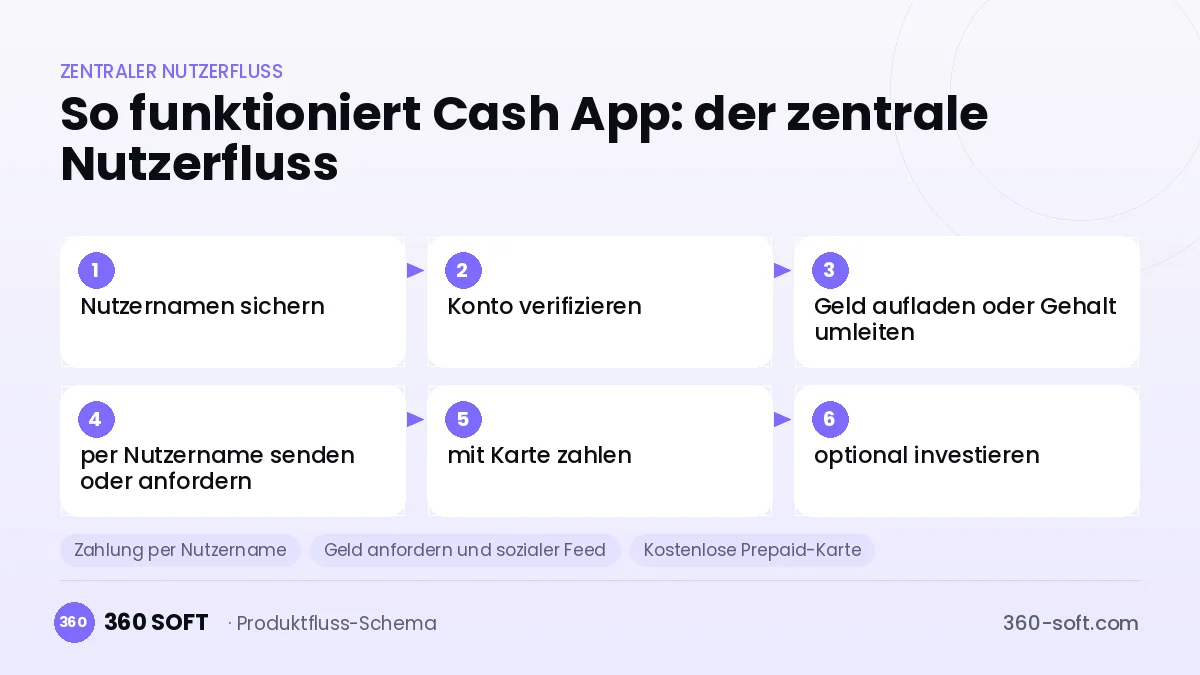
So funktioniert Cash App: der zentrale Nutzerfluss
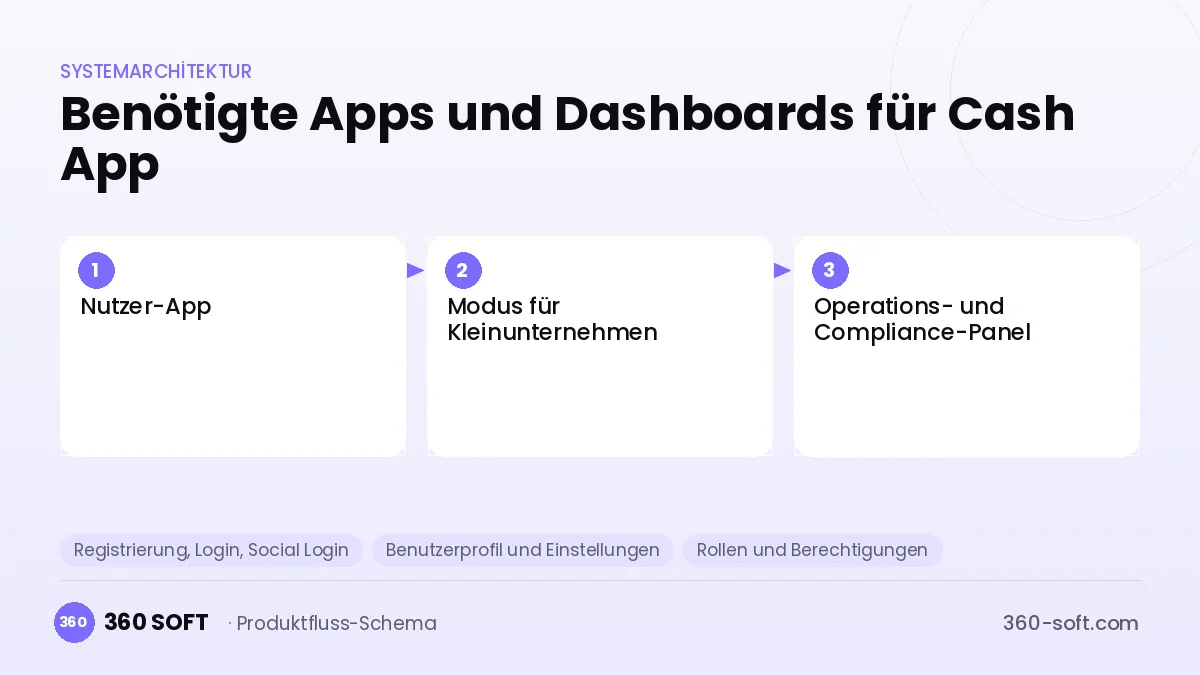
Wie viele Apps und Dashboards brauchen Sie?
Nutzer-App
Nutzer senden und fordern Geld per Nutzername, verwalten ihre Karte, erhalten ihr Gehalt und erreichen Anlageprodukte.
Modus für Kleinunternehmen
Händler und Selbstständige nehmen Zahlungen per Nutzername oder QR-Code an und sehen die Umsatzübersicht.
Operations- und Compliance-Panel
Das Team betreut Identitätsprüfung, verdächtige Überweisungen, Kontosperrungen und gesetzliche Meldungen.
Kritische Funktionen eines Produkts wie Cash App
Zahlung per Nutzername
Jeder Nutzer erhält ein eindeutiges Kürzel; zum Senden von Geld genügen dieses Kürzel oder ein QR-Code statt einer Kontonummer.
Geld anfordern und sozialer Feed
Nutzer fordern mit Betrag und Notiz Geld von Freunden an; Vorgänge erscheinen in einer persönlichen Zeitleiste.
Kostenlose Prepaid-Karte
Die ans Guthaben gebundene Karte wird in der App individualisiert und bietet Sofortbenachrichtigung und Sperren mit einem Tipp.
Gehalt und Einkommen einzahlen
Über eine persönliche IBAN werden Gehalt oder Zahlungen direkt auf das Guthaben überwiesen.
Sofort-Rabattangebote
Bei Ausgaben mit der Karte bei Partnermarken wird ein in der App gewählter Rabatt sofort angewendet.
Betrugswarnungen
Bei erstmals bedachten oder verdächtigen Empfängern erscheint eine Warnung, riskante Überweisungen werden zurückgehalten.
Was in die erste Version gehört – und was später kommt
Erste Version (MVP)
- Reservierung von Nutzernamen, eKYC und Limits
- Guthaben aufladen und Überweisung per Nutzername
- Geld anfordern und Transaktionsfeed
- Virtuelle Karte über lizenzierte Infrastruktur
- Operations-Panel und Betrugsregeln
Spätere Releases
- Physische Karte und Kartenindividualisierung
- Persönliche IBAN für den Gehaltseingang
- Zahlungsmodus für Kleinunternehmen
- Anlageprodukte über einen lizenzierten Wertpapierpartner
Module und Budgetberechnung
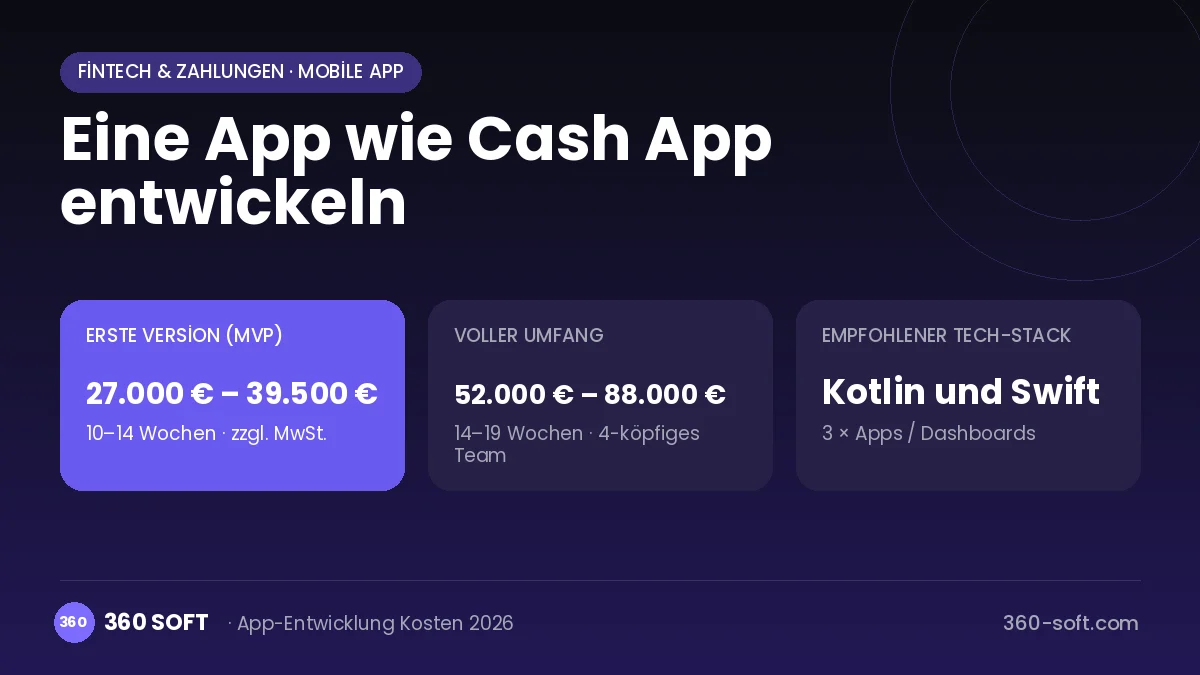
Das Budget wird mit dem Preismodell von 360 SOFT aus den Modulen unten, rund 32 Screens und der Projektkomplexität berechnet: etwa 199 Personentage für den vollen Umfang und 104 Personentage für die erste Version. Jedes gestrichene Modul senkt das Budget direkt.
| Modul | Phase |
|---|---|
| Registrierung, Login, Social Login | Erste Version |
| Benutzerprofil und Einstellungen | Erste Version |
| Rollen und Berechtigungen | Erste Version |
| Admin-Dashboard | Erste Version |
| Online-Zahlung (Stripe / PSP) | Erste Version |
| Push-Benachrichtigungen | Erste Version |
| E-Mail- / SMS-Benachrichtigungen | Erste Version |
| Reporting und Analytics | Späteres Release |
| DSGVO und Security-Hardening | Erste Version |
| Drittanbieter-API-Integration | Erste Version |
| Barcode / RFID / Handscanner | Späteres Release |
| KI-Funktionen (LLM, RAG, Empfehlungen) | Späteres Release |
Hosting, SMS, Karten-APIs, Store-Konten und Gebühren des Zahlungsanbieters sind separate Posten. Wartung und Weiterentwicklung (optional): 650 € / Monat. Ein schriftliches Festpreisangebot erhalten Sie innerhalb von 24 Stunden nach einem kostenlosen Erstgespräch.
Die schwierigen Teile
Sofortige, nicht rückholbare Überweisungen
Schnelle Überweisungen machen Nutzer anfällig für Betrug; Empfängerwarnungen, verzögerte Überweisung und Verhaltensanalyse sind nötig.
Regulierung mehrerer Produkte
Zahlungs-, Karten- und Anlageprodukte unterliegen unterschiedlichen Lizenzen und Aufsichtsbehörden; jedes Modul braucht einen eigenen Compliance-Prozess.
Missbrauch von Nutzernamen
Die Nachahmung bekannter Personen- oder Firmennamen führt zu gefälschten Konten; Namensreservierung und eine Richtlinie für verifizierte Abzeichen sind nötig.
Geschäftsmodell
Grundlegende Überweisungen sind kostenlos; die Erlöse stammen aus dem Interchange-Anteil bei Kartenzahlungen, Gebühren für Sofortauszahlung aufs Bankkonto, Händlerprovisionen im Geschäftsmodus und Gebühren für kartenfinanzierte Überweisungen. Bei Anlageprodukten kommen mit dem Partnerinstitut geteilte Transaktionserlöse hinzu, dazu Anteile an Rabattangeboten der Marken.
Kostenloses Angebot für Ihr Projekt
Wir klären den Umfang gemeinsam und senden Ihnen innerhalb von 24 Stunden ein schriftliches Festpreisangebot. NDA auf Wunsch, der Quellcode gehört Ihnen.
App-Entwickler für eine App wie Cash App auswählen
Wer „app wie cash app entwickeln lassen“ sucht, sucht meist eine zuverlässige App-Agentur bzw. einen Softwareentwickler. Achten Sie beim Vergleich von Angeboten auf vier Punkte:
- Können Sie veröffentlichte, ähnliche Projekte selbst ausprobieren?
- Werden Quellcode, Designdateien, Server und Store-Konten vertraglich an Sie übertragen?
- Gibt es alle zwei Wochen eine lauffähige Demo und schriftliche Abnahmekriterien?
- Sind Wartung, Skalierung und DSGVO/Sicherheit im Angebot ausgewiesen?
Urheber- und Markenrecht
Geschäftsmodelle und Funktionen sind in der Regel nicht geschützt, wohl aber Name, Logo, Oberflächendesign, Inhalte und Quellcode von Cash App. Deshalb entwickeln wir ein Produkt mit ähnlicher Funktion, aber eigener Marke, eigenem Design und eigenem Code. Keine Rechtsberatung; wir empfehlen vor dem Launch eine Markenrecherche.
Häufige Fragen
Wie lange dauert es, eine App wie Cash App zu entwickeln?
Eine erste Version mit Überweisung per Nutzername und Karte lässt sich mit einem lizenzierten Infrastrukturpartner in einigen Monaten aufbauen. Zusätzliche Produkte wie Geldanlage brauchen eigene Genehmigungs- und Integrationsprozesse.
Welche Genehmigungen sind in der EU nötig?
Für Überweisungen und Guthaben braucht es die Erlaubnis als Zahlungs- oder E-Geld-Institut. Anlageprodukte wie Aktien lassen sich nur in Kooperation mit einem lizenzierten Wertpapierdienstleister anbieten.
Gibt es Probleme mit Urheber- oder Markenrecht?
Das Modell des Geldsendens per Nutzername ist frei; Name, Logo, Kartendesign, Oberfläche und Code dürfen jedoch nicht kopiert werden. Diese Information ist allgemeiner Natur und ersetzt keine Rechtsberatung.
Worauf achten bei der Wahl einer Fintech-Softwarefirma?
Wählen Sie ein Team mit Erfahrung bei Echtzeit-Zahlungssystemen, Betrugsprävention und sicherer mobiler Entwicklung. Fragen Sie nach unabhängigen Sicherheitsaudits und Incident-Response-Plänen.