Mobile AppFintech & ZahlungenOriginal von Intuit
Mint hat ein Modell etabliert, das persönliche Finanzen automatisiert, indem es alle Konten auf einem Bildschirm zusammenführt. Nutzer verbinden Bank-, Kreditkarten- und Anlagekonten; Transaktionen kommen von selbst, werden kategorisiert und mit dem Budget verglichen. Dass keine manuelle Erfassung nötig ist, verringert das größte Problem von Budget-Apps, nämlich das Aufgeben. Rechnungserinnerungen und Vermögensverfolgung runden das Bild ab.
Für ein ähnliches Produkt sind neben mobiler und Web-App die Infrastruktur zur Kontoaggregation das wichtigste Teil. Entwickelt werden der Abruf von Bankumsätzen, eine intelligente Kategorisierungs-Engine, Budgets und Ziele, Erkennung von Rechnungen und Abonnements, ein Nettovermögens-Chart und ein Benachrichtigungssystem. Der Zugriff auf Bankdaten ist in der EU ein Kontoinformationsdienst nach PSD2/ZAG; eine BaFin-Erlaubnis oder die Nutzung eines lizenzierten Anbieters ist Pflicht.
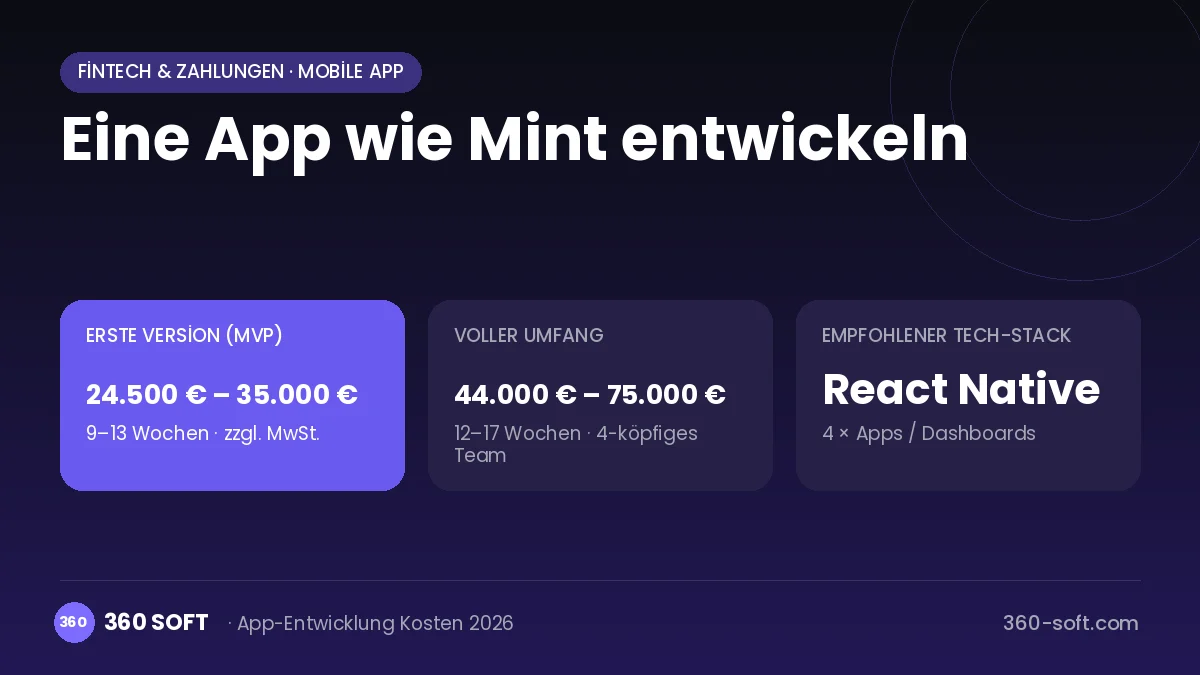
So funktioniert Mint: der zentrale Nutzerfluss
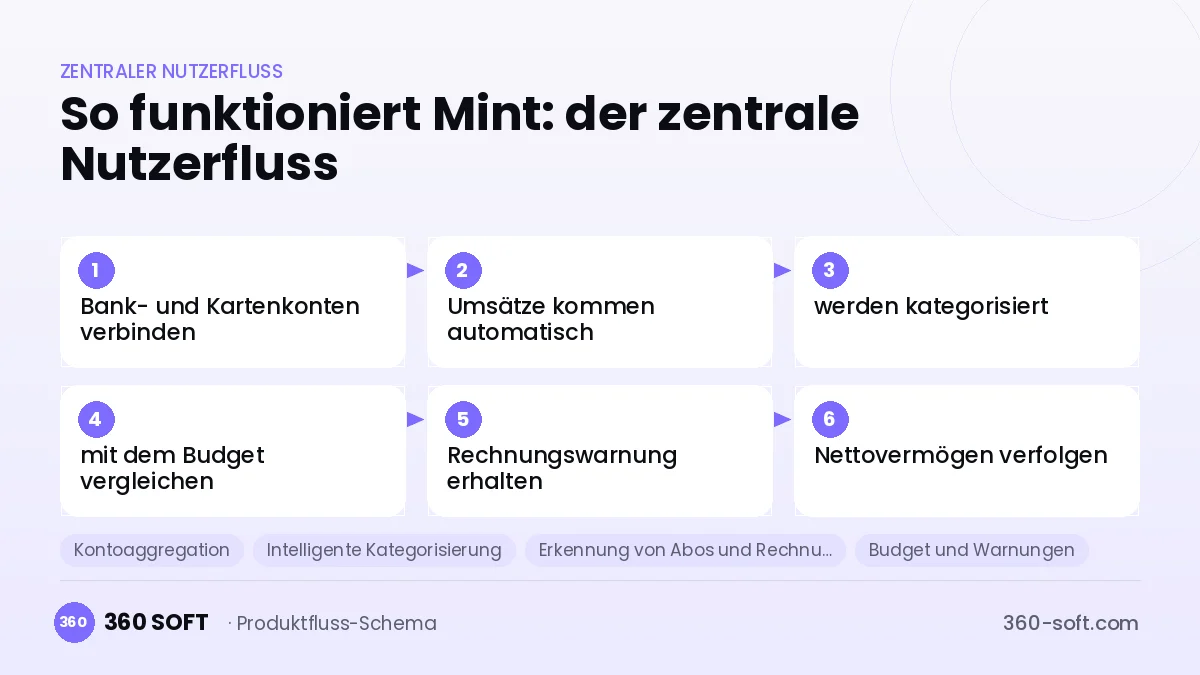
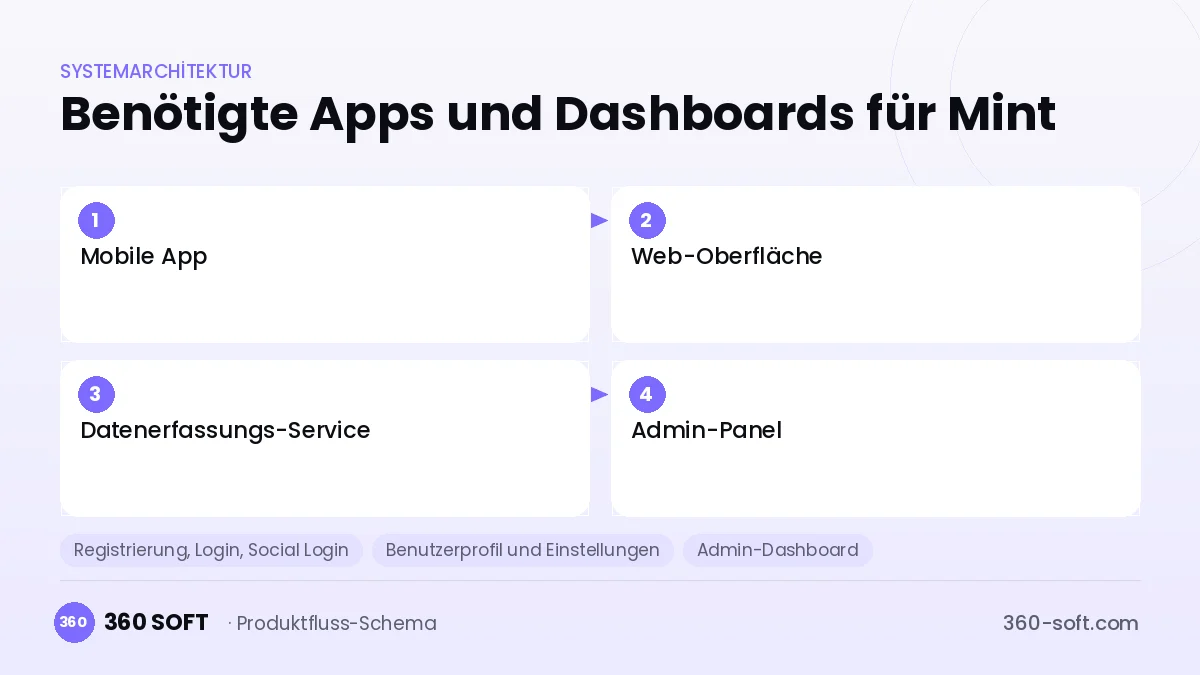
Wie viele Apps und Dashboards brauchen Sie?
Mobile App
Haupt-App für Kontostände, Umsatzliste, Budget und Benachrichtigungen.
Web-Oberfläche
Desktop-Version für detaillierte Berichte, Kategorieregeln und Zielplanung.
Datenerfassungs-Service
Backend, das Konto- und Umsatzdaten vom Open-Banking-Anbieter abruft und normalisiert.
Admin-Panel
Panel für Verbindungsfehler, Kategorisierungsmodelle, Angebote und Nutzersupport.
Kritische Funktionen eines Produkts wie Mint
Kontoaggregation
Girokonten, Kreditkarten und Kredite mehrerer Banken werden auf einem Bildschirm zusammengeführt.
Intelligente Kategorisierung
Buchungstexte werden per Regeln und Machine Learning Kategorien wie Lebensmittel, Mobilität oder Miete zugeordnet.
Erkennung von Abos und Rechnungen
Wiederkehrende Zahlungen werden automatisch erkannt, anstehende Termine und Preiserhöhungen gemeldet.
Budget und Warnungen
Kategorielimits, ungewöhnliche Ausgaben und niedrige Kontostände lösen Warnungen in Echtzeit aus.
Nettovermögens-Tracking
Vermögen und Schulden werden über die Zeit grafisch dargestellt, die Gesamtentwicklung der Finanzlage wird sichtbar.
Zielplanung
Für Ziele wie Urlaub oder Eigenkapital wird der monatliche Sparbetrag berechnet und der Fortschritt verfolgt.
Was in die erste Version gehört – und was später kommt
Erste Version (MVP)
- Bankkonto-Anbindung über einen lizenzierten Anbieter
- Umsatzliste und automatische Kategorisierung
- Monatsbudget und Kategorielimits
- Warnungen bei niedrigem Kontostand und großen Ausgaben
- Übersicht über Kontostände und Ausgaben
Spätere Releases
- Erkennung von Abos und Rechnungen
- Verfolgung von Nettovermögen und Anlagekonten
- Zielplanung
- Personalisierte Finanzproduktempfehlungen
Module und Budgetberechnung
Das Budget wird mit dem Preismodell von 360 SOFT aus den Modulen unten, rund 26 Screens und der Projektkomplexität berechnet: etwa 169 Personentage für den vollen Umfang und 93 Personentage für die erste Version. Jedes gestrichene Modul senkt das Budget direkt.
| Modul | Phase |
|---|---|
| Registrierung, Login, Social Login | Erste Version |
| Benutzerprofil und Einstellungen | Erste Version |
| Admin-Dashboard | Erste Version |
| Abonnements und wiederkehrende Zahlungen | Erste Version |
| Push-Benachrichtigungen | Erste Version |
| E-Mail- / SMS-Benachrichtigungen | Erste Version |
| Reporting und Analytics | Späteres Release |
| DSGVO und Security-Hardening | Erste Version |
| Drittanbieter-API-Integration | Erste Version |
| KI-Funktionen (LLM, RAG, Empfehlungen) | Späteres Release |
Hosting, SMS, Karten-APIs, Store-Konten und Gebühren des Zahlungsanbieters sind separate Posten. Wartung und Weiterentwicklung (optional): 550 € / Monat. Ein schriftliches Festpreisangebot erhalten Sie innerhalb von 24 Stunden nach einem kostenlosen Erstgespräch.
Die schwierigen Teile
Lizenz und Datenzugang
Der Zugriff auf Bankdaten erfordert einen erlaubten Kontoinformationsdienst; Laufzeit und Erneuerung der Zugriffseinwilligungen (PSD2) müssen verwaltet werden.
Genauigkeit der Kategorisierung
Buchungstexte der Banken sind uneinheitlich; falsche Kategorien zerstören das Vertrauen der Nutzer rasch.
Sicherheit und Datenschutz
Weil das gesamte Finanzleben an einem Ort liegt, müssen Verschlüsselung, Zugriffskontrolle und DSGVO-Konformität höchsten Ansprüchen genügen.
Geschäftsmodell
In diesem Modell stammen die Einnahmen meist aus Vermittlungsprovisionen für Kreditkarten-, Kredit- oder Einlagenangebote, die zum Ausgabenprofil des Nutzers passen. Ein Premium-Abo mit werbefreiem Erlebnis, erweiterten Berichten und Zielplanung ist der zweite Posten. Neutrale und klar gekennzeichnete Empfehlungen sind für das Vertrauen entscheidend. Die kostenlose Stufe sollte großzügig sein, damit die Nutzerbasis schnell wächst.
Kostenloses Angebot für Ihr Projekt
Wir klären den Umfang gemeinsam und senden Ihnen innerhalb von 24 Stunden ein schriftliches Festpreisangebot. NDA auf Wunsch, der Quellcode gehört Ihnen.
App-Entwickler für eine App wie Mint auswählen
Wer „app wie mint entwickeln lassen“ sucht, sucht meist eine zuverlässige App-Agentur bzw. einen Softwareentwickler. Achten Sie beim Vergleich von Angeboten auf vier Punkte:
- Können Sie veröffentlichte, ähnliche Projekte selbst ausprobieren?
- Werden Quellcode, Designdateien, Server und Store-Konten vertraglich an Sie übertragen?
- Gibt es alle zwei Wochen eine lauffähige Demo und schriftliche Abnahmekriterien?
- Sind Wartung, Skalierung und DSGVO/Sicherheit im Angebot ausgewiesen?
Urheber- und Markenrecht
Geschäftsmodelle und Funktionen sind in der Regel nicht geschützt, wohl aber Name, Logo, Oberflächendesign, Inhalte und Quellcode von Mint. Deshalb entwickeln wir ein Produkt mit ähnlicher Funktion, aber eigener Marke, eigenem Design und eigenem Code. Keine Rechtsberatung; wir empfehlen vor dem Launch eine Markenrecherche.
Häufige Fragen
Wie lange dauert es, eine App wie Mint zu entwickeln?
Eine erste Version mit Kontoanbindung über einen lizenzierten Open-Banking-Anbieter, Kategorisierung und Budget kann in wenigen Monaten live gehen. Die Qualität der Kategorisierung verbessert sich mit den Nutzungsdaten.
Was braucht man für den Zugriff auf Bankdaten?
In der EU ist für Kontoinformationsdienste eine Erlaubnis nach ZAG/PSD2 nötig. Statt eine Lizenz zu beantragen, ist die Integration eines lizenzierten Open-Banking-Anbieters für den Start schneller und sicherer.
Gibt es Probleme mit Urheber- oder Markenrecht?
Das Geschäftsmodell persönliches Finanzmanagement ist frei; Name, Logo, Oberflächendesign, Inhalte und Code dürfen nicht kopiert werden. Diese Information ist allgemeiner Natur und ersetzt keine Rechtsberatung.
Worauf sollte ich bei der Wahl eines Entwicklers für eine Finanz-App achten?
Fragen Sie nach Erfahrung mit Open-Banking-Integration, Datensicherheit und Klassifizierung per Machine Learning. Klären Sie den Umfang der Sicherheitstests.