SaaS / Business-SoftwareFintech & ZahlungenOriginal von iyzico
Zahlungsdienstleister wie iyzico, in der Türkei ein verbreiteter Anbieter ähnlich Adyen oder Mollie in Europa, nehmen Unternehmen die Mühe ab, mit jeder Bank einzeln einen Vertrag für virtuelles POS zu schließen. Der Händler nimmt mit nur einer Integration Zahlungen mit allen Karten, in Raten und mit 3D Secure an; Marktplätze verteilen Zahlungen automatisch auf ihre Verkäufer. Auf Käuferseite schaffen schnelles Bezahlen mit gespeicherter Karte und Käuferschutz Vertrauen. Dank fertiger E-Commerce-Plugins nehmen auch kleine Betriebe binnen Minuten Zahlungen an.
Um Ähnliches zu bauen, muss zuerst die Erlaubnis als Zahlungsinstitut samt zugehöriger Kapital-, IT- und Prüfpflichten erfüllt sein. Auf der Softwareseite braucht es eine Routing-Schicht zu den virtuellen POS mehrerer Banken, Raten- und Provisions-Engine, Kartenspeicherung, Verwaltung von Unterhändlern im Marktplatz, Auszahlung und Abgleich, Chargeback-Prozess, Händlerantragsstrecke und Plugins für gängige E-Commerce-Systeme.
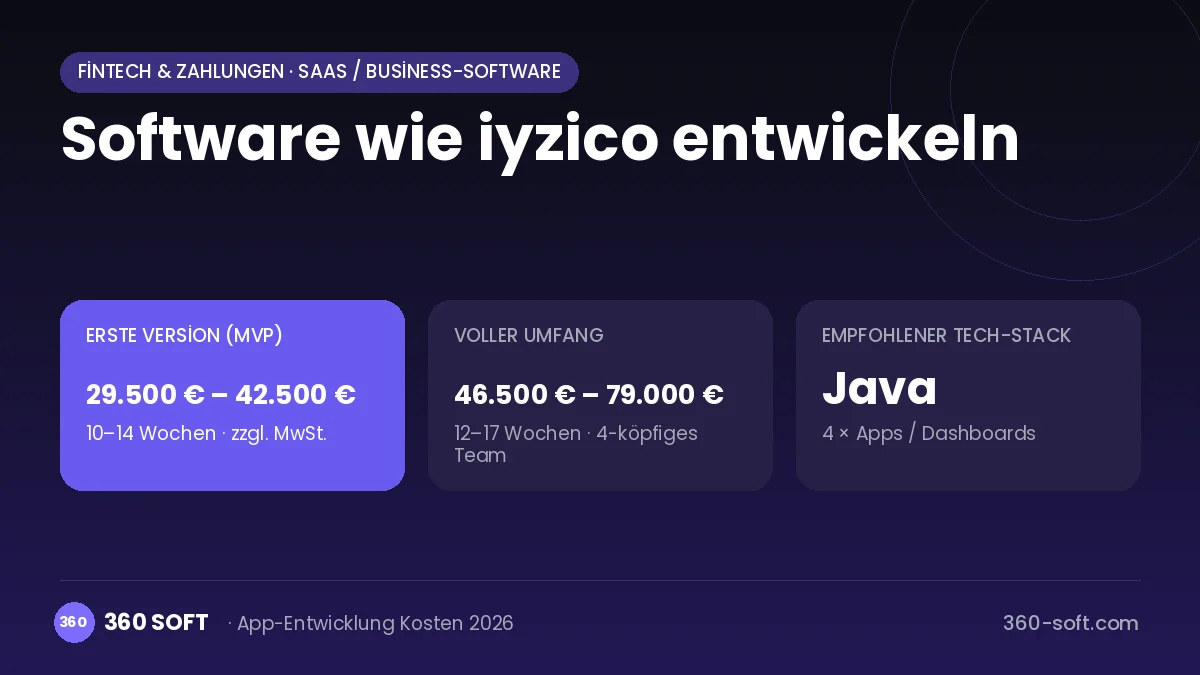
So funktioniert iyzico: der zentrale Nutzerfluss
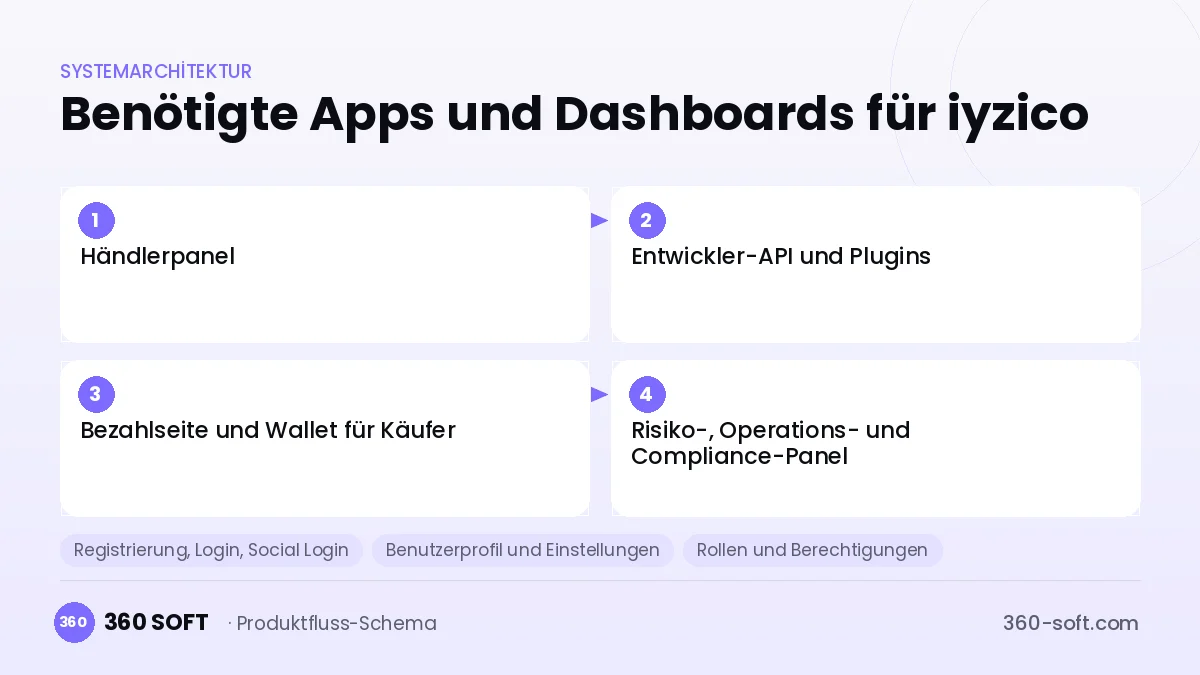
Wie viele Apps und Dashboards brauchen Sie?
Händlerpanel
Unternehmen verwalten Transaktionen, Erstattungen, Ratenprovisionen, Widersprüche und den Auszahlungskalender.
Entwickler-API und Plugins
Entwickler integrieren die Bezahlseite mit API, SDK und fertigen E-Commerce-Plugins.
Bezahlseite und Wallet für Käufer
Käufer zahlen mit Karte oder gespeichertem Konto, sehen ihre Bestellungen und eröffnen Schutzanträge.
Risiko-, Operations- und Compliance-Panel
Das Team verwaltet Händlerfreigaben, verdächtige Transaktionen, Bankabgleich und gesetzliche Berichte.
Kritische Funktionen eines Produkts wie iyzico
POS-Routing über mehrere Banken
Die Transaktion wird nach Karte, Ratenzahl und Kosten zum günstigsten Bank-POS geleitet; fällt eine Bank aus, wird auf die Reserve umgeschaltet.
Raten- und Provisions-Engine
Je nach Kartenprogramm werden Ratenoptionen und Laufzeitaufschläge berechnet; der Händler legt fest, wer welche Rate trägt.
Unterhändler im Marktplatz
Verkäufer werden als Unterhändler registriert; die Zahlung eines gemeinsamen Warenkorbs wird nach Abzug der Provision auf die Verkäufer aufgeteilt.
Schnelles Bezahlen mit gespeicherter Karte
Kartendaten werden tokenisiert gespeichert; Käufer zahlen auf verschiedenen Websites mit einem Klick und sicher.
Digitaler Händlerantrag
Handelsregisterauszug und Vertretungsnachweise werden hochgeladen, ein Risiko-Score wird berechnet, geeignete Betriebe gehen rasch live.
Käuferschutz und Widerspruchsmanagement
Beschwerden von Käufern und Bankwidersprüche werden fristgebunden an den Händler geleitet, das Ergebnis wirkt automatisch auf die Auszahlung.
Was in die erste Version gehört – und was später kommt
Erste Version (MVP)
- Anbindung virtueller POS von mindestens zwei Banken und 3D Secure
- Raten- und Provisionsberechnung
- Zahlungs-API, Testumgebung und grundlegendes E-Commerce-Plugin
- Händlerpanel und Auszahlungsberichte
- Digitaler Händlerantrag und Risikoprüfungen
Spätere Releases
- Unterhändler im Marktplatz und Zahlungsaufteilung
- Wallet mit gespeicherten Karten und Käuferschutz
- Zahlungslink und Abo-Einzug
- Mehrere Währungen und Akzeptanz ausländischer Karten
Module und Budgetberechnung
Das Budget wird mit dem Preismodell von 360 SOFT aus den Modulen unten, rund 34 Screens und der Projektkomplexität berechnet: etwa 178 Personentage für den vollen Umfang und 112 Personentage für die erste Version. Jedes gestrichene Modul senkt das Budget direkt.
| Modul | Phase |
|---|---|
| Registrierung, Login, Social Login | Erste Version |
| Benutzerprofil und Einstellungen | Erste Version |
| Rollen und Berechtigungen | Erste Version |
| Admin-Dashboard | Erste Version |
| Online-Zahlung (Stripe / PSP) | Erste Version |
| Abonnements und wiederkehrende Zahlungen | Erste Version |
| E-Mail- / SMS-Benachrichtigungen | Erste Version |
| Reporting und Analytics | Späteres Release |
| DSGVO und Security-Hardening | Erste Version |
| Drittanbieter-API-Integration | Erste Version |
| E-Rechnung | Erste Version |
| Marktplatz-Integration (Amazon u. a.) | Späteres Release |
Hosting, SMS, Karten-APIs, Store-Konten und Gebühren des Zahlungsanbieters sind separate Posten. Wartung und Weiterentwicklung (optional): 600 € / Monat. Ein schriftliches Festpreisangebot erhalten Sie innerhalb von 24 Stunden nach einem kostenlosen Erstgespräch.
Die schwierigen Teile
Lizenz und unabhängige Prüfung
Die Zahlungsinstitut-Erlaubnis bringt Kapital-, IT-Prüfungs-, Geldwäsche- und Datenschutzpflichten mit sich; dieser Prozess ist ein ebenso langwieriges Projekt wie die Software.
Vielfalt der Bankanbindungen
Jede Bank hat andere POS-Protokolle, Fehlercodes und Abgleichsdateien; eine gemeinsame Abstraktionsschicht und sorgfältige Tests sind nötig.
Kartensicherheit und Betrug
Ohne PCI-DSS-Konformität, Tokenisierung und Echtzeit-Risikoanalyse lässt sich weder Händler- noch Käufervertrauen herstellen.
Geschäftsmodell
Die Erlöse stammen aus der Provision je Transaktion beim Händler; der Satz variiert mit Auszahlungsfrist und Branche. Laufzeitaufschlag bei Ratenzahlungen, Service für vorzeitige Auszahlung, Entgelt für Marktplatz-Zahlungsaufteilung sowie Zusatzprodukte wie Zahlungslink und Abo-Einzug bereichern das Modell. Händler mit hohem Volumen erhalten gestaffelte, verhandelte Preise.
Kostenloses Angebot für Ihr Projekt
Wir klären den Umfang gemeinsam und senden Ihnen innerhalb von 24 Stunden ein schriftliches Festpreisangebot. NDA auf Wunsch, der Quellcode gehört Ihnen.
App-Entwickler für eine App wie iyzico auswählen
Wer „software wie iyzico entwickeln lassen“ sucht, sucht meist eine zuverlässige App-Agentur bzw. einen Softwareentwickler. Achten Sie beim Vergleich von Angeboten auf vier Punkte:
- Können Sie veröffentlichte, ähnliche Projekte selbst ausprobieren?
- Werden Quellcode, Designdateien, Server und Store-Konten vertraglich an Sie übertragen?
- Gibt es alle zwei Wochen eine lauffähige Demo und schriftliche Abnahmekriterien?
- Sind Wartung, Skalierung und DSGVO/Sicherheit im Angebot ausgewiesen?
Urheber- und Markenrecht
Geschäftsmodelle und Funktionen sind in der Regel nicht geschützt, wohl aber Name, Logo, Oberflächendesign, Inhalte und Quellcode von iyzico. Deshalb entwickeln wir ein Produkt mit ähnlicher Funktion, aber eigener Marke, eigenem Design und eigenem Code. Keine Rechtsberatung; wir empfehlen vor dem Launch eine Markenrecherche.
Häufige Fragen
Wie lange dauert es, Software wie iyzico zu entwickeln?
Der Kern aus POS-Routing, Zahlungs-API und Händlerpanel lässt sich in einigen Monaten entwickeln. Lizenzantrag, Bankverträge und Sicherheitszertifizierung dauern länger.
Welche Lizenz ist nötig?
Zahlungen im Auftrag von Händlern einzuziehen erfordert die Erlaubnis als Zahlungsinstitut bei der zuständigen Aufsicht. Ohne Lizenz kommt in Betracht, eine Softwareschicht auf der Infrastruktur eines lizenzierten Zahlungsinstituts zu entwickeln.
Gibt es Probleme mit Urheber- oder Markenrecht?
Das Geschäftsmodell eines Zahlungsinstituts ist frei; Name, Logo, Oberflächendesign, Dokumentation und Code dürfen jedoch nicht kopiert werden. Diese Information ist allgemeiner Natur und ersetzt keine Rechtsberatung.
Worauf achten bei der Wahl einer Firma für Zahlungssysteme?
Wählen Sie ein Team, das die POS-Protokolle der Banken im Zielmarkt kennt und Erfahrung mit PCI DSS und IT-Prüfungen hat. Fragen Sie, wie Abgleich und Auszahlungsberechnung verifiziert werden.